
更新:2024-12-29 14:50:03
 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
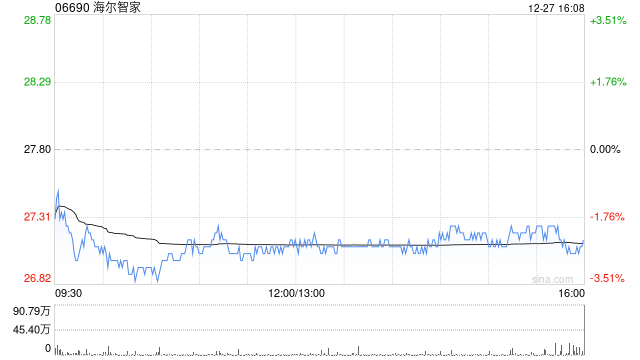
中金发布研究报告称,维持海尔智家(06690)“跑赢行业”评级,认为在内销承压下,公司仍能凭借海外业务驱动增长期货配资平台,上半年收入增长3%,纯利增长16.3%,当中第二季收入同比持平,纯利同比增长13.2%,符合预期。中金基本维持海尔智家今明两年盈利预测不变,考虑到近期板块估值下行,相应将其H股目标价降至33港元。
* **合法合规:**持有相关监管部门颁发的牌照,符合行业规范。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:史丽君 期货配资平台
文章为作者独立观点,不代表联华证券观点